Le film PPF n’est plus une exclusivité pour les voitures de luxe, mais un calcul de rentabilité avéré pour tout propriétaire souhaitant préserver la valeur de son véhicule standard.
- Il préserve 100% du capital vernis d’origine, contrairement aux polissages répétitifs.
- Il peut augmenter la valeur de revente du véhicule jusqu’à 15% en garantissant une peinture « première main ».
Recommandation : Analysez votre usage (ville/autoroute) pour choisir une protection partielle (face avant, portières) qui optimise le budget et maximise la rentabilité de l’investissement.
Ce son sec et familier. Celui d’un gravillon projeté par le camion devant vous, qui vient de percuter votre capot flambant neuf. Pour le propriétaire méticuleux, chaque impact est une petite blessure, le début d’une dégradation inévitable. La passion pour une voiture impeccable pousse à chercher des solutions. On pense immédiatement aux cires traditionnelles ou aux traitements céramiques, souvent présentés comme le summum de la protection. Ces solutions offrent une brillance et une protection hydrophobe remarquables, mais elles restent impuissantes face aux agressions mécaniques du quotidien : rayures de parking, coups de portières, impacts de cailloux.
L’idée reçue persiste : le film de protection de peinture, ou PPF (Paint Protection Film), serait une dépense somptuaire, un caprice réservé aux supercars qui ne sortent que le week-end. Mais si cette perception était erronée ? Et si l’on abordait la question non pas sous l’angle de la passion, mais sous celui de la pure logique financière ? Le véritable enjeu n’est pas de savoir si votre voiture est « assez chère » pour mériter un PPF. La vraie question est de considérer la peinture d’origine de votre véhicule, même standard, comme un actif financier. Un actif dont la préservation a un impact direct sur la dépréciation et la valeur de revente future.
Cet article va déconstruire ce mythe. Nous allons analyser, chiffres à l’appui, pourquoi le PPF n’est pas un coût mais un investissement stratégique. Nous verrons comment sa capacité à absorber les impacts et à s’auto-cicatriser gèle la dépréciation de votre véhicule, comment choisir une couverture intelligente pour optimiser votre budget et, finalement, comment il se positionne comme la solution de protection la plus durable sur le long terme. Il est temps de voir le PPF non plus comme une armure pour voiture de collection, mais comme une assurance pour votre capital automobile.
Cet article analyse en détail la rentabilité du film de protection de peinture. Le sommaire ci-dessous vous guidera à travers les points clés qui démontrent son intérêt, même pour un véhicule qui n’est pas considéré comme luxueux.
Sommaire : La rentabilité du film PPF pour une voiture standard analysée
- Céramique ou PPF : lequel choisir pour une protection contre les coups de portière ?
- Pourquoi la capacité auto-cicatrisante du film justifie son prix élevé ?
- Le risque de jaunissement sur les voitures blanches avec des films bas de gamme
- Face avant ou complète : quelle couverture pour optimiser le budget protection ?
- Comment une peinture d’origine intacte augmente la valeur de reprise de 15% ?
- Cire ou Céramique : que poser après le polissage pour ne pas tout recommencer dans 3 mois ?
- Pourquoi la galvanisation d’usine ne suffit pas après 5 hivers salés ?
- Comment supprimer les micro-rayures et tourbillons sans percer le vernis ?
Céramique ou PPF : lequel choisir pour une protection contre les coups de portière ?
La question du choix entre un traitement céramique et un film PPF est souvent posée, mais elle part d’une prémisse erronée : celle qu’ils jouent dans la même catégorie de protection. Un traitement céramique est une couche de protection chimique, extrêmement dure, qui offre une brillance spectaculaire et une résistance accrue aux micro-rayures fines (type tourbillons de lavage) et aux contaminants chimiques. Cependant, face à un impact physique comme un coup de portière sur un parking ou un projectile sur l’autoroute, sa protection est quasi nulle. La céramique est rigide et n’a aucune capacité d’absorption des chocs.
Le PPF, en revanche, est une solution de protection physique. C’est un film en polyuréthane, épais et souple, conçu spécifiquement pour absorber et dissiper l’énergie d’un impact. Il agit comme une seconde peau sacrificielle. En cas de coup de portière, c’est le film qui encaisse le choc, laissant la peinture en dessous parfaitement intacte. Pour un propriétaire qui gare son véhicule en milieu urbain ou dans des parkings publics, la question n’est pas de savoir si un impact arrivera, mais quand. Le calcul de rentabilité devient alors très simple, comme le démontre cette analyse comparative.
| Solution | Coût initial | Durée protection | Protection impacts | Rentabilité 5 ans |
|---|---|---|---|---|
| PPF portières | 800-1200€ | 7-10 ans | Excellente | Évite 2-3 réparations (1200€) |
| Céramique | 400-600€ | 2-3 ans | Nulle | Coût renouvelé x2 (1200€) |
| Réparation classique | 400€/impact | – | – | 2000€ (5 impacts) |
Pour optimiser le budget, la stratégie hybride est souvent la plus judicieuse. Elle consiste à appliquer le PPF sur les zones à fort risque d’impact (pare-chocs, capot, portières, bas de caisse) et à couvrir le reste du véhicule avec un traitement céramique pour la brillance et la facilité d’entretien. Cette approche permet de bénéficier du meilleur des deux mondes tout en maîtrisant les coûts.
Pourquoi la capacité auto-cicatrisante du film justifie son prix élevé ?
Au-delà de la protection contre les impacts, la caractéristique la plus impressionnante d’un film PPF de qualité est sa capacité auto-cicatrisante. Ce n’est pas de la science-fiction : le film est composé d’un polymère à mémoire de forme. Lorsqu’une micro-rayure superficielle apparaît (causée par des branches, des rouleaux de lavage ou un frottement), la structure du film est altérée. Sous l’effet de la chaleur — que ce soit celle du soleil, de l’eau chaude d’un lavage ou d’un décapeur thermique —, le polymère retrouve sa forme initiale, et la rayure disparaît littéralement.
Cette technologie a une conséquence financière directe et majeure : elle rend obsolète la plupart des opérations de polissage correctif. Chaque polissage, même léger, retire une fine couche de vernis de votre carrosserie. Votre « capital vernis » n’est pas infini. À force de corrections, on finit par l’amincir dangereusement, voire le percer. Le PPF agit comme un bouclier qui encaisse ces agressions. Au lieu de polir votre voiture tous les deux ans pour enlever les tourbillons, vous conservez 100% de votre vernis d’origine. Sur la durée de vie du film (7 à 10 ans), cela représente une économie substantielle, comme le confirment les données du secteur du detailing professionnel, qui estiment entre 1500 et 4200€ les coûts de polissages correctifs évités.
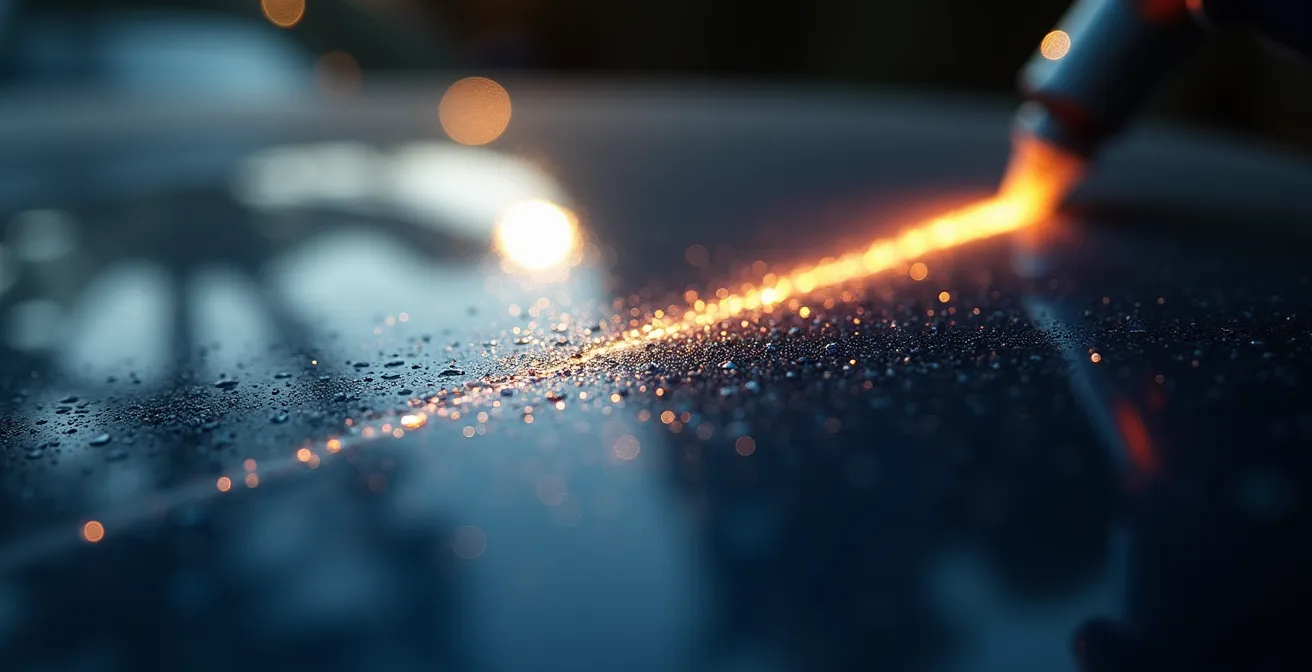
Cette visualisation du processus met en lumière la nature dynamique de la protection. Le film ne se contente pas de protéger passivement ; il se régénère activement pour maintenir une surface parfaite. C’est cette technologie qui transforme une simple protection en un investissement dans la tranquillité d’esprit. Comme le résume un expert dans le Guide professionnel de la pose PPF :
Le PPF auto-cicatrisant ne supprime pas les rayures, il les absorbe et les fait disparaître, rendant la question obsolète.
– Expert en protection automobile, Guide professionnel de la pose PPF 2026
Le prix initial du PPF n’est donc pas seulement le coût d’un film plastique, mais l’achat d’une technologie qui préserve l’intégrité de votre peinture et vous évite des dépenses futures récurrentes.
Le risque de jaunissement sur les voitures blanches avec des films bas de gamme
Une crainte légitime, souvent alimentée par les mésaventures des premiers films PPF il y a plus de dix ans, est le risque de jaunissement, particulièrement visible sur les carrosseries de couleur blanche ou très claire. Il est crucial de comprendre que ce problème n’est pas inhérent au concept du PPF, mais est quasi exclusivement lié à l’utilisation de films de mauvaise qualité et d’adhésifs instables. Les films bas de gamme utilisent souvent du polyuréthane de moindre pureté et ne possèdent pas les filtres anti-UV adéquats. Exposés de manière répétée au soleil, leurs composants se dégradent, provoquant cette teinte jaunâtre disgracieuse.
Les fabricants premium comme 3M, XPEL ou Avery Dennison ont résolu ce problème depuis longtemps. Leurs films haut de gamme intègrent plusieurs couches de finition (top coats) qui contiennent des absorbeurs d’UV avancés. Ces filtres bloquent jusqu’à 99% des rayons ultraviolets, empêchant la dégradation du film et de la colle. De plus, ils utilisent des adhésifs acryliques ultra-stables qui ne se décolorent pas avec le temps. Un PPF de qualité posé par un professionnel certifié est aujourd’hui accompagné d’une garantie constructeur de 10 à 12 ans couvrant explicitement le non-jaunissement, le non-craquèlement et le non-bullage.
Le véritable risque ne vient donc pas du PPF lui-même, mais du choix d’un installateur peu scrupuleux qui utiliserait un produit d’entrée de gamme pour maximiser sa marge. Pour le consommateur, la vigilance est de mise. Il ne faut pas hésiter à être exigeant et à vérifier scrupuleusement le produit qui sera posé sur votre véhicule.
Checklist anti-arnaque : les points à vérifier pour un PPF durable
- Exiger une marque réputée : Demandez un film de marque reconnue (3M Scotchgard, Avery Dennison, XPEL) avec une technologie anti-UV prouvée.
- Demander la garantie écrite : La carte de garantie doit provenir du fabricant du film (et non de l’installateur) et couvrir explicitement le jaunissement pour 10 ans minimum.
- Vérifier la correspondance du produit : Assurez-vous que le rouleau de film utilisé pour votre voiture correspond bien à celui qui est facturé, en vérifiant si possible le numéro de série.
- Questionner sur l’adhésif : Un professionnel sérieux saura vous expliquer la nature de l’adhésif utilisé (acrylique stable) par opposition à des colles bas de gamme.
- Exiger un certificat d’authenticité : De nombreuses marques premium fournissent un certificat de traçabilité qui garantit l’origine et la qualité du film posé.
En suivant ces points de contrôle, vous vous assurez un investissement durable et éliminez quasi totalement le risque de voir votre protection se dégrader prématurément.
Face avant ou complète : quelle couverture pour optimiser le budget protection ?
Une fois convaincu de la pertinence du PPF, la question du budget se pose. Faut-il opter pour une protection intégrale ou une couverture partielle ? La réponse dépend entièrement de votre usage et d’un arbitrage intelligent entre le coût et le niveau de risque. Une couverture complète, qui nécessite en moyenne 15 à 20 mètres linéaires de film pour une berline, représente un investissement conséquent. Cependant, pour une voiture standard, ce n’est souvent pas l’option la plus rentable.
La stratégie la plus pragmatique consiste à identifier les « zones de guerre » de votre carrosserie, celles qui sont statistiquement les plus exposées aux agressions. Environ 90% des impacts de projectiles (gravillons, débris) se concentrent sur la face avant du véhicule : pare-chocs, capot, ailes avant et coques de rétroviseurs. En ville, les zones les plus vulnérables sont différentes : les coins des pare-chocs (manœuvres de stationnement) et les arêtes des portières (parkings étroits). En se basant sur cette analyse de risque, il est possible de définir une couverture sur-mesure qui protège l’essentiel tout en allégeant la facture de 40 à 60% par rapport à une pose complète.
Les professionnels du detailing proposent généralement des kits de protection prédéfinis, conçus pour répondre aux besoins les plus courants. Choisir le bon kit est la clé pour maximiser le retour sur investissement de votre PPF.
| Kit | Zones couvertes | Prix moyen | Usage idéal | Rentabilité |
|---|---|---|---|---|
| Kit Grand Rouleur | Face avant, rétros, bas de caisse | 1500-2000€ | Autoroute/voies rapides | Rentable dès 15000km/an |
| Kit Urbain | Pare-chocs AV/AR, portières | 2000€ | Ville/parking | 2 pare-chocs évités = rentabilisé |
| Kit Famille | Seuils de portes, seuil de coffre, arrière des sièges avant | 800€ | Transport enfants/objets | Protection des zones de chargement/passage |
En analysant lucidement votre utilisation quotidienne, vous pouvez investir de manière ciblée, protégeant votre « actif peinture » là où il est le plus menacé. C’est cette approche chirurgicale qui rend le PPF financièrement pertinent, même pour une voiture de tous les jours.
Comment une peinture d’origine intacte augmente la valeur de reprise de 15% ?
L’argument final et le plus puissant en faveur de la rentabilité du PPF réside dans son impact direct sur la valeur de revente de votre véhicule. La dépréciation est le principal coût de possession d’une voiture, et l’état de la carrosserie est l’un des premiers critères d’évaluation pour un acheteur potentiel ou un concessionnaire. Une carrosserie criblée d’impacts, de rayures et présentant des différences de teinte dues à des retouches suggère un véhicule qui a « vécu » et a été potentiellement mal entretenu. Cela ouvre la porte à une négociation agressive à la baisse.
À l’inverse, un véhicule protégé par un PPF depuis le premier jour présente une peinture d’origine dans un état « concours ». Il n’y a aucune retouche, aucun défaut masqué, aucun besoin de polissage pré-vente. Le film peut même être retiré juste avant la vente pour révéler une peinture absolument parfaite, comme au sortir de l’usine. Cet état irréprochable est un argument commercial massif. Selon les études du marché automobile, une carrosserie en parfait état peut augmenter la valeur de revente d’un véhicule de 5 à 15%. Sur une voiture de 20 000€, cela représente une plus-value potentielle de 1000€ à 3000€, ce qui couvre, voire dépasse, l’investissement initial dans un PPF partiel.
Pour maximiser cet avantage, il ne faut pas hésiter à construire un argumentaire solide lors de la revente. Le PPF n’est pas seulement une protection, c’est une preuve de soin et d’entretien premium. Voici comment le mettre en valeur :
- Présenter la facture d’installation : Elle atteste de l’investissement initial et du sérieux de la démarche de préservation.
- Démontrer l’état de la peinture : Montrez un coin où le film peut être soulevé (par un professionnel) pour prouver l’état parfait de la peinture dessous.
- Chiffrer les économies : Mettez en avant les coûts de remise en état que l’acheteur n’aura pas à supporter (débosselage, peinture d’un pare-chocs, etc.).
- Valoriser l’absence de retouches : Le rapport du contrôle technique ne mentionnera aucune intervention sur la carrosserie, un gage d’absence d’accident.
- Utiliser les bons termes : Dans votre annonce, utilisez des expressions comme « peinture d’origine intégralement protégée » ou « état showroom sous protection PPF ».
En considérant le PPF comme un investissement dans la valeur résiduelle de votre véhicule, son coût initial prend une tout autre dimension. Il s’agit moins d’une dépense que d’un placement pour garantir une meilleure revente.
Cire ou Céramique : que poser après le polissage pour ne pas tout recommencer dans 3 mois ?
Pour les propriétaires qui n’ont pas opté pour un PPF, l’entretien de la carrosserie se résume souvent à un cycle coûteux et répétitif : l’apparition de micro-rayures, un polissage correctif pour les supprimer, puis l’application d’une protection (cire ou céramique) pour préserver le résultat. Le problème est que ce cycle est sans fin. Une cire naturelle ou synthétique offre une protection très limitée dans le temps, de quelques semaines à quelques mois. Un traitement céramique, bien que plus durable (2 à 3 ans), finira lui aussi par s’user et ne protégera jamais des impacts qui obligent à re-polir, voire à repeindre, une partie de l’élément.
Chaque étape de ce cycle a un coût, non seulement financier, mais aussi pour l’intégrité de votre véhicule. Comme nous l’avons vu, chaque polissage « consomme » une partie de votre précieux capital vernis. Le PPF se positionne comme la solution définitive pour sortir de ce cycle « polissage-protection-dégradation ». En formant une barrière physique auto-cicatrisante, il élimine la cause première des polissages : l’accumulation de défauts de surface. Le véhicule reste dans un état impeccable pendant des années, sans intervention corrective sur le vernis.
L’analyse du coût total de possession sur le long terme est éclairante. Si l’on compare l’investissement unique dans un PPF garanti 10 ans avec le coût cumulé des polissages et des applications répétées de céramique ou de cire sur la même période, la rentabilité du film devient évidente. Un PPF complet coûte initialement plus cher, mais son coût sur 10 ans est fixe. Une céramique, elle, devra être renouvelée au moins 3 à 4 fois, avec à chaque fois un polissage préparatoire. Au final, les coûts s’équilibrent, mais avec un avantage fondamental pour le PPF : il est le seul à offrir une protection physique contre les impacts et à préserver 100% du vernis d’origine.
Choisir un PPF, c’est donc choisir une stratégie de préservation à long terme plutôt qu’une série de solutions cosmétiques à court terme. C’est un changement de paradigme qui passe de « réparer » à « prévenir ».
Pourquoi la galvanisation d’usine ne suffit pas après 5 hivers salés ?
Un argument souvent entendu pour minimiser le besoin d’une protection supplémentaire est : « les voitures modernes sont galvanisées, elles ne rouillent plus ». Si la galvanisation (l’application d’une couche de zinc pour protéger l’acier de la corrosion) a considérablement amélioré la longévité des carrosseries, elle n’est pas une armure infaillible. Sa faiblesse réside précisément là où le PPF excelle : les points d’impact.
Le processus de corrosion est simple : pour que la rouille se développe, il faut que l’acier de la carrosserie soit exposé à l’oxygène et à l’eau. La galvanisation, la couche d’apprêt et les couches de peinture forment une barrière étanche. Cependant, un seul impact de gravier suffisamment violent pour percer ces couches et atteindre la tôle nue suffit à créer une porte d’entrée. Une fois cette brèche créée, l’eau, et surtout le sel de déneigement en hiver, peuvent s’infiltrer et commencer leur travail destructeur sous la peinture. La corrosion se propage alors de manière insidieuse, invisible depuis l’extérieur, jusqu’à ce qu’une cloque ou un éclat de peinture ne révèle l’étendue des dégâts. Selon les données des centres de contrôle technique, près de 80% des points de corrosion sur les véhicules récents démarrent au niveau de ces points d’impact sur la face avant.
Le PPF joue ici un rôle préventif fondamental. En absorbant l’énergie de l’impact, il empêche le projectile d’atteindre et de percer la couche de peinture. Il maintient l’intégrité de la barrière protectrice d’origine et, par conséquent, empêche le processus de corrosion de s’initier. Pour un véhicule qui affronte des hivers rigoureux et des routes salées, un PPF sur la face avant n’est pas un luxe esthétique, mais une véritable assurance anti-corrosion, bien plus efficace sur le long terme que la seule galvanisation d’usine.
Protéger les zones d’impact les plus exposées, comme le capot et les bas de caisse, c’est donc s’assurer que la protection anticorrosion conçue par le constructeur reste efficace pendant toute la durée de vie du véhicule, en lui évitant d’être compromise par les aléas de la route.
À retenir
- Le PPF offre une protection physique contre les impacts (coups, gravillons), là où la céramique ne protège que chimiquement.
- La rentabilité du PPF se calcule sur le long terme, en additionnant les coûts de réparations évitées et l’augmentation de la valeur de revente (jusqu’à 15%).
- Pour un véhicule standard, une protection partielle (face avant, zones à risque) est souvent le choix le plus intelligent pour optimiser le rapport coût/bénéfice.
Comment supprimer les micro-rayures et tourbillons sans percer le vernis ?
Nous arrivons au cœur de la philosophie du detailing durable : préserver plutôt que corriger. Le principal ennemi d’une peinture parfaite, ce sont les micro-rayures et les tourbillons (swirls) qui apparaissent inévitablement avec les lavages, même les plus précautionneux. La solution traditionnelle pour les éliminer est le polissage. Or, il est fondamental de comprendre qu’un polissage n’est rien d’autre qu’une abrasion contrôlée. Il retire une infime couche de vernis pour niveler la surface et faire disparaître les défauts. C’est efficace, mais c’est un processus à sens unique : le vernis retiré est perdu à jamais.
Le PPF auto-cicatrisant inverse complètement ce paradigme. Comme nous l’avons vu, sa surface est capable de se régénérer sous l’effet de la chaleur. Les micro-rayures qui se forment à sa surface disparaissent d’elles-mêmes. La conséquence est révolutionnaire : le besoin de polir la carrosserie disparaît. Le « capital vernis » de votre voiture est intégralement préservé sous le film. Vous bénéficiez d’une surface toujours parfaite sans jamais avoir à sacrifier l’épaisseur de votre protection d’origine. C’est la solution ultime pour le propriétaire maniaque qui souhaite conserver l’état neuf de son véhicule sur le très long terme.
En choisissant un PPF, vous ne faites pas que protéger votre voiture des gravillons. Vous la protégez de votre propre besoin de la rendre parfaite. Vous sortez de l’éternel dilemme entre « laisser les défauts s’accumuler » et « polir au risque d’amincir le vernis ». L’investissement dans un film de protection est donc l’assurance de conserver 100% de votre vernis d’origine, un argument décisif pour la valeur à long terme et la tranquillité d’esprit.
En définitive, le film PPF transcende son image de produit de luxe pour devenir un outil de gestion patrimoniale pour tout véhicule neuf. En évaluant précisément votre usage pour choisir une couverture adaptée, vous transformez une dépense apparente en un investissement intelligent qui se rembourse par les réparations évitées et une valeur de revente maximisée. Pour mettre en pratique ces conseils, l’étape suivante consiste à obtenir une analyse personnalisée de votre situation auprès d’un professionnel certifié.