L’expertise d’assurance vise à minimiser le coût du sinistre pour l’assureur, souvent au détriment de la Valeur Réelle d’Achat de votre véhicule.
- Plus de 75% des contre-expertises aboutissent à une réévaluation significative de l’indemnisation
- La constitution d’un dossier technique probant (factures d’entretien, historique complet) est votre meilleur levier de négociation avant toute signature
Recommandation : N’acceptez jamais la première offre sans analyser la méthode d’évaluation utilisée et sans documenter la surcote spécifique de votre véhicule.
Vous récupérez votre véhicule après un accident sans gravité apparente, persuadé qu’une simple réparation suffira. Puis arrive le coup de téléphone de votre assureur : votre voiture est classée Véhicule Économiquement Irréparable (VEI), et l’offre d’indemnisation ne couvre même pas l’achat d’un modèle équivalent sur le marché de l’occasion. Cette situation, vécue comme une injustice par des milliers d’automobilistes chaque année, repose souvent sur une méconnaissance des mécanismes d’évaluation et des droits dont vous disposez.
Les conseils habituels se limitent à des généralités rassurantes : « contactez votre assureur », « faites appel à un expert », ou pire, « acceptez pour en finir ». Ces platitudes ignorent la réalité juridique et économique du sinistre. L’expert mandaté par votre assurance évalue votre véhicule selon des critères standardisés qui sous-estiment systématiquement la Valeur de Remplacement à l’Identique (VRADE), notamment lorsque votre voiture dispose d’un historique d’entretien irréprochable ou d’équipements spécifiques non pris en compte dans les bases de données génériques.
Mais si la clé n’était pas de supplier votre assureur, mais de comprendre précisément les failles méthodologiques de son expertise pour les contourner avec des arguments techniques irréfutables ? Cet article déconstruit les biais d’évaluation, vous fournit les outils probatoires pour établir la valeur réelle de votre bien, et trace la stratégie juridique à adopter entre négociation amiable et contre-expertise contradictoire.
Pour naviguer efficacement dans ces démarches complexes et faire valoir vos droits face à un rapport d’expertise défavorable, voici les étapes essentielles à suivre.
Sommaire : Contester une expertise automobile et obtenir une indemnisation équitable
- Pourquoi la valeur à dire d’expert est souvent inférieure au marché réel ?
- Comment prouver la surcote de votre véhicule grâce aux factures récentes ?
- Contre-expertise ou négociation amiable : quelle option choisir pour un gain rapide ?
- Le risque d’accepter la première offre « pour en finir vite »
- Restauration post-accident : remettre en état ou accepter l’indemnisation ?
- Comment prouver qu’un châssis traité ne cache pas un accident ou de la misère ?
- CarVertical ou HistoVec : lequel choisir pour une voiture française ?
- Comment faire entretenir votre voiture hors réseau constructeur sans perdre la garantie ?
Pourquoi la valeur à dire d’expert est souvent inférieure au marché réel ?
La valeur à dire d’expert (VRADE) déclarée par l’expert mandaté par votre assurance repose généralement sur des bases de données standardisées qui agrègent des milliers de transactions anonymisées. Cette méthodologie, bien que rapide, présente un biais systémique majeur : elle lisse les particularités individuelles de votre véhicule au profit d’une moyenne statistique. Ainsi, un modèle entretenu méticuleusement avec des pièces d’origine et des révisions régulières se voit attribuer la même valeur qu’un exemplaire négligé, pour peu qu’ils partagent la même année et le même kilométrage.
Les experts d’assurance utilisent fréquemment des barèmes d’expertise qui ne reflètent pas la tension réelle du marché automobile local. Dans un contexte de pénurie de véhicules d’occasion, les prix affichés par les professionnels peuvent dépasser de 15 à 25% les estimations automatiques. Pourtant, le rapport d’expertise se base souvent sur des valeurs résiduelles théoriques qui ne tiennent pas compte de la surcote liée à l’état mécanique réel ni des options d’équipement spécifiques (système audio haut de gamme, sellerie cuir, aide à la conduite) pourtant facturées à l’achat.
Cette sous-évaluation méthodologique n’est pas un hasard. Elle s’inscrit dans une logique économique où l’assureur cherche à minimiser son sinistre. Cependant, des données sectorielles démontrent que lorsque l’assuré conteste cette évaluation par des moyens techniques appropriés, les résultats sont significatifs. En effet, plus de 75% des contre-expertises aboutissent à une réévaluation à la hausse de l’indemnisation proposée, souvent à hauteur de plusieurs centaines, voire milliers d’euros.
Comment prouver la surcote de votre véhicule grâce aux factures récentes ?
L’argument massue dans une contestation d’expertise automobile réside dans la capacité à démontrer que votre véhicule vaut objectivement plus cher que la moyenne du marché. Cette surcote s’établit par la preuve matérielle d’un entretien irréprochable et d’investissements récents non amortis. L’expert d’assurance ne dispose généralement que du kilométrage et de l’âge du véhicule ; votre rôle consiste à combler ce manque d’information par une pile probante de documents justificatifs.
Les organes mécaniques majeurs remplacés récemment constituent des éléments de valorisation déterminants. Une distribution effectuée il y a six mois, un embrayage neuf ou un turbo remplacé représentent des investissements substantiels que le futur acquéreur n’aura pas à supporter. Ces éléments doivent être facturés et datés pour être pris en compte. De même, la présence d’options d’origine coûteuses ou d’accessoires installés postérieurement (jantes spécifiques, attelage, système de navigation) doit être documentée par des factures d’achat et d’installation.
Votre dossier probant pour maximiser l’indemnisation :
- Constituer un dossier complet avec toutes les factures d’achat d’origine du véhicule
- Rassembler les factures d’entretien et de réparations, particulièrement celles des organes majeurs (embrayage, distribution, turbo)
- Documenter la présence d’options d’origine ou d’accessoires installés après l’achat avec factures
- Préparer le carnet d’entretien à jour avec tampons du garage
- Collecter des annonces récentes de véhicules similaires sur le marché local pour comparaison
- Photographier l’état du véhicule avant le sinistre si possible
Un véhicule suivi peut faire gagner plusieurs centaines d’euros à l’assuré. Un manque de preuve, au contraire, peut faire baisser la VRADE de manière importante.
– Expert automobile, auto-ici.fr
Contre-expertise ou négociation amiable : quelle option choisir pour un gain rapide ?
Devant une offre d’indemnisation insuffisante, deux voies s’offrent à vous : la négociation amiable directe avec l’assureur ou la contre-expertise contradictoire. Ce choix stratégique dépend de l’écart entre l’offre et la valeur réelle estimée, de votre capacité à produire des arguments techniques solides, et de votre tolérance au délai de traitement.
La négociation amiable présente l’avantage de la rapidité et de la gratuité. En présentant un dossier documenté (factures, annonces comparables), vous pouvez obtenir une réévaluation sans passer par une expertise formelle. Cette approche est particulièrement efficace lorsque l’écart à combler se situe entre 300 et 800 euros, une fourchette où l’assureur préfère souvent concéder plutôt qu’engager des frais d’expertise supplémentaires.
La contre-expertise, bien qu’onéreuse, devient incontournable lorsque l’écart dépasse 500 euros ou lorsque des dommages structurels sont contestés. Selon les informations officielles disponibles sur Service-public.fr, le coût moyen d’une expertise automobile se situe entre 70 et 400 euros selon la complexité du dossier. Ce coût reste à votre charge initiale, mais peut être récupéré si la réévaluation dépasse significativement l’offre initiale.
| Critère | Négociation amiable | Contre-expertise |
|---|---|---|
| Coût | Gratuit | 150 € en moyenne (70-400€ selon complexité) |
| Délai | 1-2 semaines | 3-4 semaines minimum |
| Taux de réussite | Variable selon argumentation | 75% de réévaluation à la hausse |
| Documents nécessaires | Factures + 3 annonces comparables | Dossier complet + mandat expert |
| Seuil de rentabilité | Toujours rentable | Au-delà de 300€ de différence |
Comme le montre ce tableau, chaque option répond à un contexte spécifique. La négociation amiable privilégie la vitesse tandis que la contre-expertise offre une rigueur juridique supérieure pour les litiges importants.
Le risque d’accepter la première offre « pour en finir vite »
La fatigue psychologique post-accident et l’urgence de retrouver un véhicule fonctionnel poussent de nombreux automobilistes à accepter la première proposition d’indemnisation. Cette décision précipitée comporte un risque juridique majeur : la signature de la quittance liberatoire. Ce document, souvent présenté comme une simple formalité administrative, vaut en réalité renonciation définitive à tout recours ultérieur, même si vous découvrez par la suite des dommages cachés ou une sous-évaluation manifeste.
L’expérience démontre combien cette précipitation peut coûter cher. Un automobiliste ayant accepté rapidement une première offre d’indemnisation découvre après coup des dommages structurels non identifiés initialement. La signature de la quittance valant renonciation définitive à tout recours, il ne peut plus réclamer les 3000€ supplémentaires nécessaires aux réparations de la géométrie faussée. Ce cas illustre l’importance de prendre le temps d’une évaluation complète avant d’accepter toute offre.
Par ailleurs, une fois l’offre faite, l’assureur ne peut pas la diminuer si vous la contestez, mais vous perdez le droit de l’accepter si vous engagez une procédure de contestation qui échoue. Cette asymétrie informationnelle profite à l’assureur qui compte sur votre empressement. Il n’existe pas de délai légal fixé pour contester une expertise, mais il est recommandé d’agir rapidement, idéalement dans les 15 jours suivant la réception du rapport, pour conserver toute votre marge de manœuvre.
Restauration post-accident : remettre en état ou accepter l’indemnisation ?
Le choix entre la réparation de votre véhicule et l’acceptation d’une indemnisation totale dépend d’une analyse multicritères où l’aspect économique ne doit pas faire oublier les implications juridiques et la dépréciation future. Avec près de 44,8 millions de véhicules assurés en France, le marché de l’occasion est saturé et les acheteurs de plus en plus méfiants face aux antécédents accidentés.
Le classement en VEI (Véhicule Économiquement Irréparable) ou VGE (Véhicule à réparation Économiquement Irréparable) entraîne une dépréciation structurelle de 20 à 30% minimum à la revente, souvent bien supérieure à l’indemnisation perçue. Si les éléments de sécurité passive ont été touchés (zones de déformation, longerons, caisse), la réparation professionnelle peut restaurer l’intégrité technique, mais l’historique du véhicule restera marqué sur les registres comme HistoVec, affectant définitivement sa valeur.
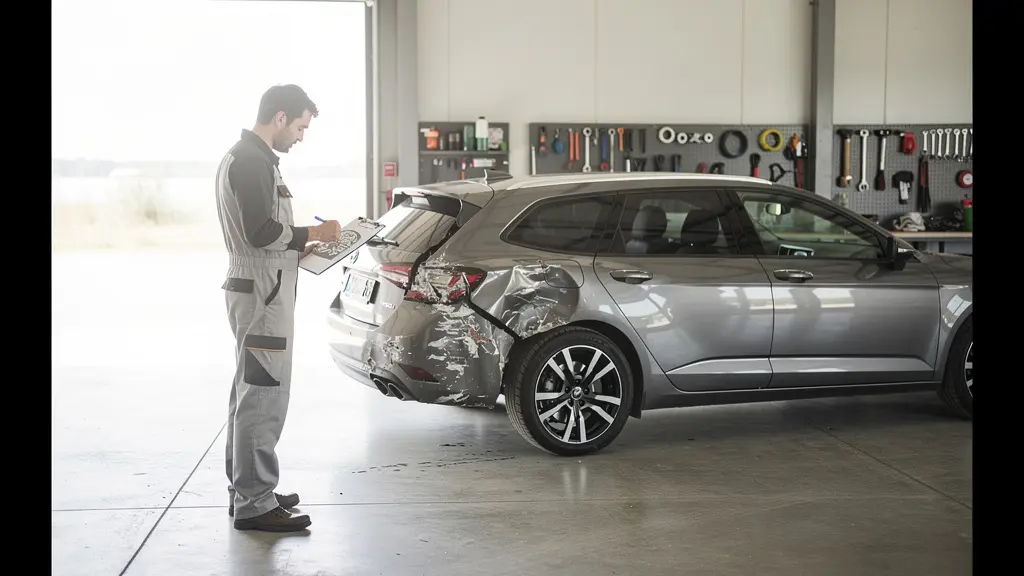
Le calcul économique doit inclure les délais administratifs du suivi VGE si applicable, ainsi que le risque de découvrir des dommages complémentaires lors du démontage. Dans certains cas, accepter l’indemnisation et acquérir un véhicule équivalent sans historique accidenté s’avère plus rationnel que de conserver une voiture « marquée » malgré une réparation parfaite.
Points de vigilance pour décider réparation contre indemnisation :
- Vérifier si le véhicule est classé VEI (Véhicule Économiquement Irréparable)
- Évaluer si les éléments de sécurité passive ont été touchés (zones de déformation)
- Considérer l’impact sur l’historique du véhicule visible sur HistoVec
- Calculer la différence entre coût de réparation et valeur résiduelle
- Anticiper la dépréciation future à la revente (20-30% minimum)
- Prendre en compte les délais administratifs du suivi VGE si applicable
Comment prouver qu’un châssis traité ne cache pas un accident ou de la misère ?
Le traitement anticorrosion du châssis, pourtant une bonne pratique d’entretien, suscite souvent la méfiance des experts d’assurance et des acheteurs potentiels. Cette suspicion naît de l’habitude de certains professionnels peu scrupuleux d’utiliser des produits bitumineux ou des cires pour masquer des soudures de réparation structurelle ou des traces d’oxydation avancée. Prouver la bonne foi de votre intervention technique devient alors un enjeu probatoire crucial.
L’expert peut proposer d’utiliser une jauge d’épaisseur de peinture ou un endoscope pour vérifier l’intégrité de la tôle sous la couche de protection. Ces outils permettent de détecter les épaisseurs anormales révélant des mastics de rebouchage ou des points de corrosion avancée dissimulés. Face à cette suspicion technique, votre défense repose sur une documentation photographique exhaustive du processus.
L’expert peut proposer d’utiliser une jauge d’épaisseur de peinture ou un endoscope pour vérifier l’intégrité de la tôle sous la couche de protection.
– Expert automobile agréé, Guide pratique de l’expertise automobile
La constitution d’un dossier photographique daté, réalisé avant, pendant et après l’application du traitement, constitue votre bouclier juridique. Photographier la préparation de surface (sablage, décapage), conserver la fiche technique du produit utilisé (cire corps creux, époxy) et la facture détaillée de l’intervention démontre la nature préventive et non corrective du traitement.
Preuves techniques pour un châssis traité sans suspicion :
- Prendre des photos datées avant l’application du traitement anticorrosion
- Photographier pendant la préparation de surface (sablage, décapage)
- Conserver la facture détaillée du produit de traitement utilisé
- Garder la fiche technique du produit (cire corps creux, époxy)
- Documenter le processus avec photos étape par étape
- Proposer un contrôle non-destructif à l’expert si nécessaire
CarVertical ou HistoVec : lequel choisir pour une voiture française ?
La traçabilité historique constitue un argument de poids dans une négociation d’indemnisation. Un rapport vierge, démontrant l’absence de sinistres antérieurs, de réparations structurelles ou de fraudes au compteur, permet de classer votre véhicule dans la catégorie « première main » ou « historique parfait », justifiant une surcote par rapport à la moyenne du marché. Deux outils dominent ce domaine : HistoVec, le registre officiel français, et CarVertical, la solution européenne privée.
HistoVec, accessible gratuitement via le portail officiel du ministère de l’Intérieur, offre une vision exhaustive du véhicule sur le territoire français : dates de mises en circulation, sinistres déclarés aux assurances (y compris les classements VGE/épave), et rapports de contrôle technique. Cependant, son caractère national le rend aveugle aux véhicules importés ou aux relevages de kilométrage effectués à l’étranger.
CarVertical, bien que payant (environ 20 à 30 euros), apporte une dimension internationale cruciale. Il croise les données de plusieurs pays européens, détecte les incohérences de kilométrage transfrontalières et révèle parfois des sinistres survenus hors de France. Pour un véhicule français ayant circulé à l’étranger, la combinaison des deux rapports offre une vision 360 degrés.
| Critère | HistoVec | CarVertical |
|---|---|---|
| Coût | Gratuit | Payant (environ 20-30€) |
| Données françaises | Exhaustives (source officielle) | Partielles |
| Historique VGE/épave | Oui, complet | Variable |
| Véhicules importés | Non couvert | Oui, données européennes |
| Kilométrage international | Non | Oui, vérification cohérence |
| Valeur pour expertise | Preuve officielle forte | Complément utile |
Un rapport vierge combinant HistoVec et CarVertical est un argument de négociation pour classer le véhicule dans la catégorie supérieure à la moyenne du marché.
– Conseil d’expert, Guide de valorisation automobile
À retenir
- La VRADE proposée par l’expert d’assurance sous-évalue souvent le marché réel, notamment sur les véhicules méticuleusement entretenus
- La constitution d’un dossier probant (factures détaillées, historique HistoVec, comparatifs marché) est préalable à toute négociation sérieuse
- La signature d’une quittance liberatoire clôt définitivement votre droit à recours, même en cas de dommages cachés découverts ultérieurement
Comment faire entretenir votre voiture hors réseau constructeur sans perdre la garantie ?
L’entretien dans un garage indépendant, souvent plus économique et personnalisé que chez le concessionnaire, représente un choix pertinent pour préserver la valeur de votre véhicule à long terme, à condition de respecter strictement les préconisations du constructeur. La législation européenne et française protège votre droit à l’entretien hors réseau, mais l’expert d’assurance scrutinera particulièrement la qualité des pièces utilisées lors d’un sinistre pour éventuellement réduire l’indemnisation.
Pour que l’entretien indépendant ne pénalise pas votre VRADE, chaque intervention doit être documentée avec une précision quasi-scientifique. Les factures doivent mentionner explicitement les références exactes des pièces (équivalentes constructeur ou d’origine), les normes d’huile respectées (souvent spécifiques aux moteurs modernes), et la mention manuscrite « conforme aux préconisations constructeur ». Le carnet d’entretien, même tamponné par un garage indépendant, reste un document probatoire majeur.
À noter que la réglementation évolue : le seuil d’expertise obligatoire passera à 1000€ au lieu de 800€ dès janvier 2026, ce qui pourrait modifier la fréquence des expertises systématiques pour les petits sinistres. Cependant, cette mesure ne dispense pas de la rigueur documentaire pour les véhicules concernés par une évaluation totale.
Préserver la valeur avec un entretien hors réseau constructeur :
- Exiger des factures détaillant les références exactes des pièces utilisées
- S’assurer que les normes d’huile constructeur sont respectées et documentées
- Conserver tous les justificatifs d’achat de pièces d’origine ou équivalentes
- Faire tamponner le carnet d’entretien même hors réseau
- Photographier les étiquettes des produits utilisés (huiles, filtres)
- Demander la mention ‘conforme préconisations constructeur’ sur facture
La maîtrise de ces éléments techniques, combinée à une compréhension fine des mécanismes d’évaluation, constitue votre meilleure défense face à une expertise d’assurance défavorable. En agissant méthodiquement et en conservant une trace écrite de chaque intervention, vous transformez une position de faiblesse en argumentaire juridique solide.
Prenez le temps d’analyser votre dossier, constituez votre preuve technique et engagez la discussion avec votre assureur en connaissance de cause.
Questions fréquentes sur la contestation d’expertise automobile
Puis-je revenir sur mon acceptation après avoir signé ?
Non, la signature d’un accord d’indemnisation vaut renonciation définitive à tout recours ultérieur.
Quel est le délai légal pour contester une expertise ?
Il n’existe pas de délai légal fixé, mais il est recommandé d’agir rapidement, idéalement dans les 15 jours suivant la réception du rapport.
L’assureur peut-il baisser son offre si je la conteste ?
Non, une fois l’offre faite, l’assureur ne peut pas la diminuer, mais vous perdez le droit de l’accepter si vous engagez une procédure de contestation.