L’essentiel sur l’assurance auto dès l’achat
- Assurance obligatoire dès la signature du certificat de cession, pas après
- L’assurance du vendeur ne vous couvre pas pour le trajet retour
- Souscription en ligne possible le jour même, attestation reçue en quelques minutes
- Sanctions : amende de 500€, majorable, et immobilisation possible du véhicule
Pas de carte grise sans assurance : ce que dit vraiment la loi
500 €. C’est l’amende forfaitaire que vous risquez si vous roulez sans assurance, même pour un trajet de 3 kilomètres. Franchement, ça calme.
La règle est simple et sans ambiguïté : aux termes de l’article L211-1 du Code des assurances, toute personne doit, pour faire circuler un véhicule, être couverte par une assurance garantissant la responsabilité civile. Ce n’est pas une option. Ce n’est pas négociable. C’est une obligation légale depuis 1958.
Ce qui surprend beaucoup de clients que j’accompagne : l’obligation démarre dès que vous prenez possession du véhicule. Pas dès l’immatriculation. Pas dès que vous avez reçu la carte grise. Dès la signature du certificat de cession.
Le moment exact où vous devenez responsable : La signature du certificat de cession transfère la propriété — et avec elle, l’obligation d’assurance. Le vendeur n’est plus couvert. Vous non plus, sauf si vous avez anticipé.
J’insiste sur ce point parce que c’est la source de 80 % des mauvaises surprises. Les acheteurs pensent souvent qu’il existe un délai de grâce, une tolérance administrative. Non. Zéro tolérance. Zéro délai.
Ce que vous risquez vraiment en roulant sans assurance
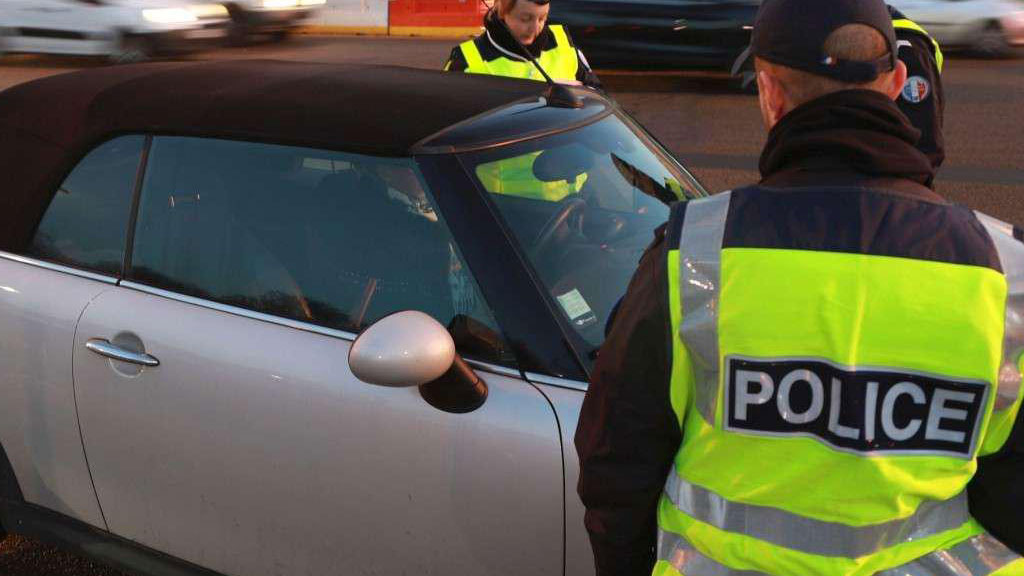
Je me souviens de Stéphane. 38 ans, technicien informatique, il venait d’acheter une Peugeot 308 d’occasion à 180 km de chez lui. Il pensait rentrer tranquillement et s’assurer le lendemain. Contrôle de gendarmerie sur l’autoroute. Amende de 500 €. Véhicule immobilisé. Il a dû appeler un ami pour venir le chercher et payer la dépanneuse. Une journée qui devait être une fête s’est transformée en cauchemar administratif.
L’erreur qui coûte cher : Croire que l’assurance du vendeur vous couvre pour le trajet retour. C’est faux. Dès la signature du certificat de cession, l’ancien propriétaire n’a plus aucune obligation de vous couvrir. Son assureur non plus. Vous roulez à vos risques — et surtout à vos frais.
Selon Service-Public.fr, l’amende forfaitaire pour défaut d’assurance est fixée à 500 €, minorée à 400 € si vous payez vite, majorée à 1 000 € après 45 jours. En cas de récidive ou de circonstances aggravantes, le délit peut être sanctionné jusqu’à 3 750 € d’amende. Et ce n’est pas tout : suspension du permis jusqu’à 3 ans, confiscation possible du véhicule.
Mais le pire, ce n’est pas l’amende. C’est l’accident.
Sans assurance, si vous êtes responsable d’un accident corporel, vous devez indemniser les victimes de votre poche. On parle de sommes qui peuvent atteindre plusieurs centaines de milliers d’euros. Votre patrimoine personnel est engagé. Votre maison, votre épargne, tout. Le Fonds de Garantie des Assurances indemnise les victimes, puis se retourne contre vous pour récupérer chaque euro.
Stéphane, verbalisé à 50 km de l’achat
J’ai eu Stéphane au téléphone deux jours après son mésaventure. Il était furieux — contre lui-même surtout. « Je me suis dit que pour une heure de route, ça passerait. » L’amende de 500 €, les frais de fourrière (environ 150 €), la dépanneuse (180 €) : au total, presque 850 € pour avoir voulu économiser 20 minutes de démarches en ligne.
Mon conseil est clair : pour comparer rapidement les offres et souscrire une assurance auto adaptée à votre situation, faites vos démarches avant de récupérer le véhicule. Jamais après.
Comment vous assurer avant même de récupérer le véhicule
Soyons clairs : vous n’avez aucune excuse valable pour rouler sans assurance. La souscription en ligne prend moins de 15 minutes. L’attestation arrive dans votre boîte mail immédiatement. Vous pouvez le faire depuis votre téléphone, assis dans le salon du vendeur, café en main.
Ce que je recommande toujours à mes clients : préparez tout la veille. Selon les données 2025 sur le FVA, votre véhicule apparaît dans le fichier des véhicules assurés dans un délai maximum de 72 heures après souscription. Mais l’attestation provisoire, elle, est valable immédiatement.
-
Simulation en ligne, récupération du devis, rassemblement des documents -
Souscription effective, réception de l’attestation par email -
Récupération du véhicule avec attestation en poche (ou sur téléphone) -
Réception de la carte verte définitive par courrier -
Finalisation de l’immatriculation sur le site ANTS
Un point important : depuis avril 2024, la carte verte papier n’est plus obligatoire. L’attestation dématérialisée suffit en cas de contrôle. Les forces de l’ordre accèdent directement au fichier FVA.
Documents à rassembler avant le jour J
-
Carte d’identité ou passeport en cours de validité
-
Permis de conduire correspondant à la catégorie du véhicule
-
Relevé d’information de votre assurance précédente (bonus-malus)
-
RIB pour le prélèvement des cotisations
-
Informations véhicule : immatriculation, marque, modèle, date de première mise en circulation
Cette liste n’est pas exhaustive pour tous les profils. Si vous êtes jeune conducteur ou si vous avez des antécédents, l’assureur peut demander des pièces supplémentaires. Mais dans 90 % des cas, ça suffit.
Vos questions sur l’assurance auto à l’achat
« Et si je veux juste transférer mon ancienne assurance ? » C’est la question que j’entends le plus souvent. Voici les réponses aux interrogations récurrentes.
Puis-je transférer mon assurance actuelle sur mon nouveau véhicule ?
Oui, si vous conservez le même assureur. Contactez-le pour signaler le changement de véhicule. L’avenant au contrat peut être émis le jour même, avec une nouvelle attestation. Attention : les garanties et le tarif peuvent changer selon les caractéristiques du nouveau véhicule.
Comment m’assurer si j’achète le weekend ?
La plupart des assureurs proposent la souscription en ligne 7 jours sur 7, avec effet immédiat. Vous recevez l’attestation par email en quelques minutes, même un dimanche à 22 heures. Vérifiez simplement que l’assureur choisi propose bien cette option.
L’attestation provisoire par email est-elle valable en cas de contrôle ?
Oui. Depuis avril 2024, la carte verte papier n’est plus obligatoire. Les forces de l’ordre vérifient directement votre couverture dans le Fichier des Véhicules Assurés (FVA). L’attestation sur votre téléphone fait foi en attendant l’enregistrement (sous 72 heures maximum).
Que faire si le véhicule reste stationné quelques jours avant récupération ?
Même stationné, un véhicule doit être assuré s’il n’a pas été officiellement retiré de la circulation. La seule exception : la déclaration de retrait auprès de la préfecture (véhicule épave ou hors d’usage). Sinon, l’obligation d’assurance au tiers minimum s’applique.
Combien de temps ai-je pour faire ma carte grise ?
Vous disposez d’un mois après l’achat pour demander l’immatriculation à votre nom sur le site ANTS. Mais attention : ce délai ne suspend pas l’obligation d’assurance. Vous devez être couvert dès le jour de l’achat, même si la carte grise arrive plusieurs semaines après.
La prochaine étape pour vous
Vous avez maintenant toutes les cartes en main. Ce qu’il vous reste à faire tient en trois actions.
- Préparez vos documents la veille de l’achat (permis, RIB, relevé d’information)
- Souscrivez en ligne le matin du jour J, avant de partir récupérer le véhicule
- Gardez l’attestation sur votre téléphone, accessible en cas de contrôle
Une question que je pose souvent à mes clients : préférez-vous passer 15 minutes à souscrire en ligne, ou risquer 850 € de frais et une journée fichue ? La réponse me semble évidente. Et vous ?
Ce que cet article ne couvre pas
- Ce guide ne remplace pas les conditions générales de votre contrat d’assurance
- Les tarifs et garanties varient selon votre profil conducteur et votre véhicule
- Les sanctions mentionnées correspondent au cadre légal 2026 et peuvent évoluer
Risques à connaître : Risque de refus d’indemnisation si déclaration inexacte lors de la souscription. Risque de majoration de prime si antécédents non déclarés.
Pour une recommandation personnalisée, consultez un conseiller en assurance ou courtier agréé ORIAS.